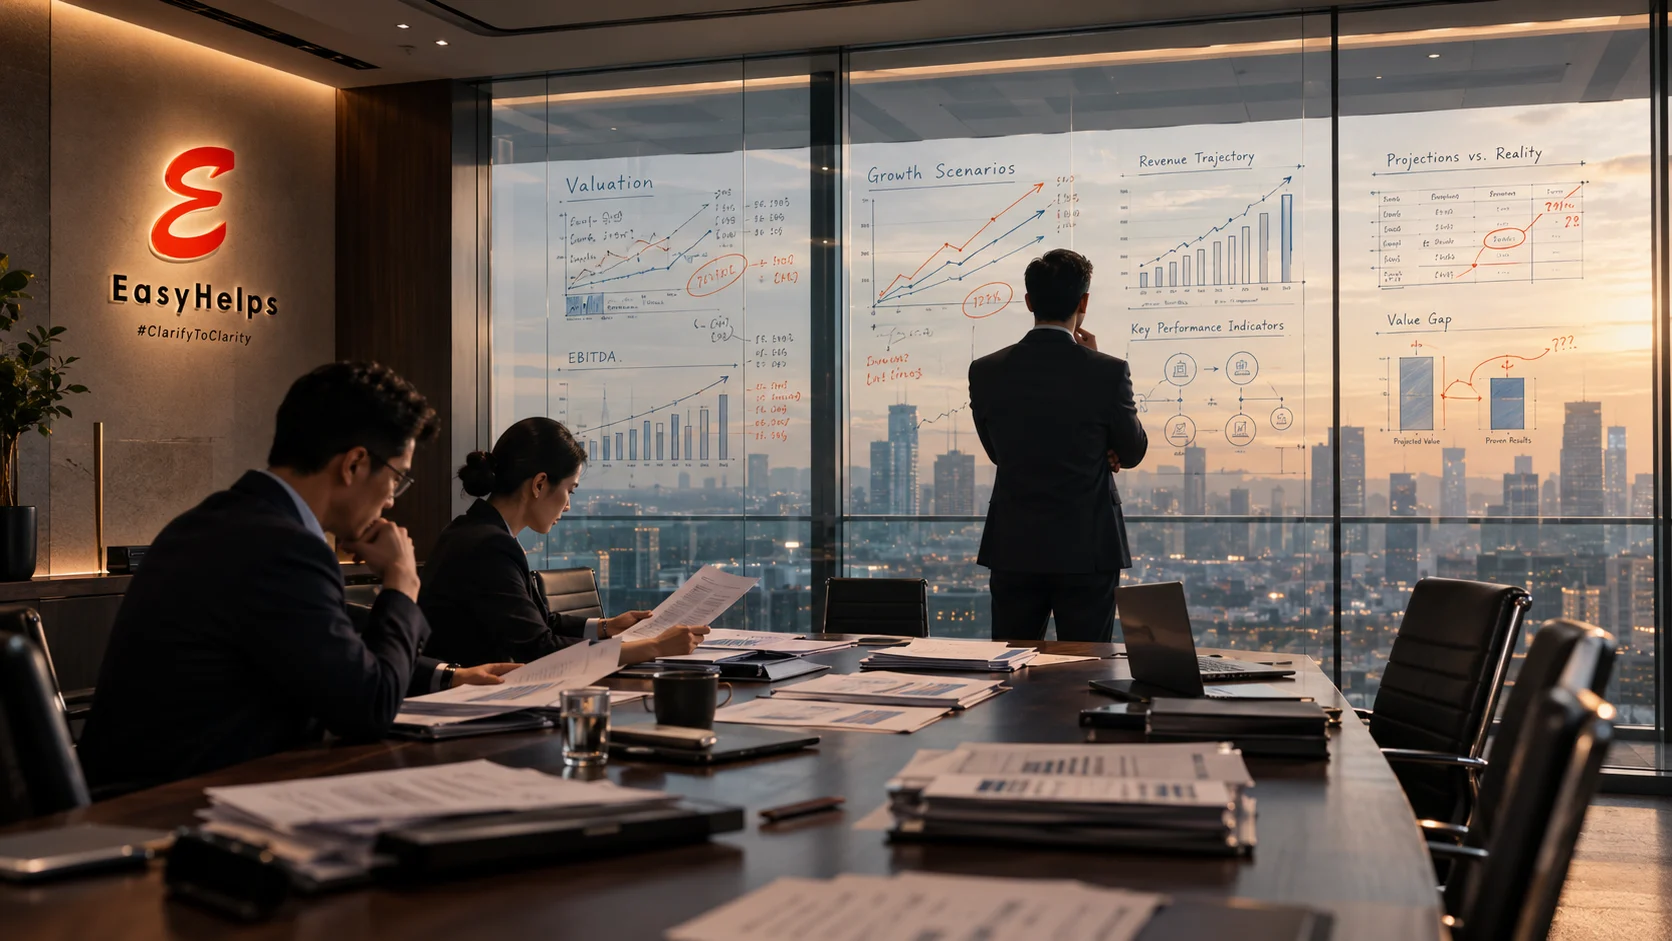
Dalam transaksi Mergers & Acquisitions (M&A), dinamika paling krusial sering kali berakar dari satu masalah mendasar: perbedaan sudut pandang mengenai valuasi perusahaan. Pihak Seller umumnya meyakini bahwa potensi pertumbuhan masa depan harus dihargai tinggi hari ini. Sebaliknya, Buyer enggan membayar penuh atas ekspektasi yang belum terbukti secara historis.
Guna menjembatani jurang valuasi (valuation gap) ini, Earn-Out Mechanism hadir sebagai solusi kompromi yang paling kerap diandalkan.
Maksud dan Cara Kerja Earn-Out Mechanism
Secara mendasar, earn-out adalah struktur pembayaran dalam M&A dimana sebagian harga pembelian (purchase price) ditangguhkan dan baru dibayarkan apabila target kinerja tertentu berhasil dicapai perusahaan setelah proses Closing.
Metrik pencapaian target yang umumnya disepakati para pihak meliputi:
- Keuangan: Target revenue, EBITDA, atau net profit.
- Operasional: Jumlah akuisisi pelanggan baru, pertumbuhan subscriber, atau penetrasi pasar.
- Milestone Bisnis: Peluncuran produk baru, perolehan izin regulator, atau capaian strategis lainnya.
Bagi Buyer, mekanisme ini bertindak sebagai jaring pengaman (risk mitigation) agar tidak membayar terlalu mahal (overpaying) atas proyeksi bisnis yang spekulatif. Bagi Seller, earn-out membuka ruang untuk mendapatkan nilai maksimal jika keyakinan mereka atas kinerja perusahaan terbukti secara riil.
“Earn-Out bukan sekadar mekanisme pembayaran. Ia adalah mekanisme untuk membagi risiko dan nilai masa depan antara Buyer dan Seller.”
Titik Rawan Sengketa Pasca-Closing
Meskipun terlihat ideal di atas kertas, earn-out merupakan salah satu sumber sengketa (post-closing dispute) paling rawan jika tidak dirancang secara presisi. Potensi benturan kepentingan sering kali muncul akibat perbedaan persepsi pada beberapa isu inti:
- Standar Akuntansi & Definisi Finansial: Apa batasan tegas dari istilah “revenue” atau elemen apa saja yang dimasukkan dalam perhitungan EBITDA?
- Kendali Operasional (Operational Control): Siapa yang memegang kendali penuh atas keputusan bisnis harian selama periode earn-out berjalan?
- Intervensi Strategi Buyer: Bagaimana jika keputusan Buyer pasca-akuisisi—seperti pemotongan anggaran pemasaran atau pengalihan fokus bisnis—secara langsung menghambat pencapaian target earn-out?
- Transisi Ekspertise Seller: Bagaimana jika Seller keluar dari manajemen sehingga keahlian operasional yang selama ini menjadi motor penggerak bisnis tidak lagi bisa dioptimalkan?
Kompleksitas ini meningkat signifikan apabila Buyer mengambil alih 100% saham dan Seller keluar sepenuhnya dari struktur kepemimpinan. Kondisi tersebut menempatkan Seller pada posisi rentan: hak ekonomis mereka tetap bergantung pada kinerja perusahaan, namun mereka tidak lagi memiliki kendali atas cara bisnis dijalankan.
Strategi Penyusunan Share Purchase Agreement (SPA)
Untuk mencegah kebuntuan atau proses litigasi di kemudian hari, tim Legal & Compliance perlu memastikan aspek earn-out diatur secara cermat dan mendalam di dalam Share Purchase Agreement (SPA).
- Ketentuan Pengukuran yang Objektif: Susun metodologi perhitungan keuangan secara spesifik, termasuk standar akuntansi yang digunakan (misalnya PSAK/IFRS) dan penyesuaian khusus (accounting adjustments) yang diizinkan.
- Klausul Tata Kelola Bisnis (Post-Closing Covenants): Tentukan batasan kewenangan Buyer selama masa earn-out, termasuk kewajiban untuk menjalankan bisnis secara wajar (ordinary course of business) guna mendukung pencapaian target.
- Mekanisme Penyelesaian Sengketa Khusus: Sediakan prosedur cepat untuk menyelesaikan perbedaan perhitungan angka, seperti menunjuk auditor independen sebagai pihak ketiga yang mengikat (expert determination).
Sebelum menyetujui struktur earn-out, pertanyaan utama yang wajib diajukan oleh setiap praktisi hukum dan pelaku bisnis bukanlah sekadar “Berapa potensi tambahan nilai yang akan didapatkan?”, melainkan “Apakah indikator pengukurannya dapat dibuktikan dan dikendalikan secara transparan?”